
Kolik korun měsíčně odkládat stranou, abyste neskončili jednou na ulici? Správná částka je přesně tahle
 Sledovat v Google Zprávách
Otázka, kolik peněz bychom si měli každý měsíc odkládat stranou, patří mezi nejčastější, které si Češi v posledních letech kladou. Doba je nejistá, ceny rostou, a tak není divu, že se stále více lidí zamýšlí nad tím, jak si vytvořit finanční polštář pro nenadálé situace. Přestože většina z nás tuší, že spoření je důležité, konkrétní částka, kterou bychom měli pravidelně odkládat, zůstává často zahalena mlhou nejistoty.
Odborníci ale mají jasno: Existují jednoduchá pravidla, která vám pomohou najít správnou odpověď na otázku, kolik měsíčně spořit, aby vás žádný nečekaný výdaj nepřekvapil.
Jak na to: Začněte hlavně hned
Podle finančních poradců a ekonomů je ideální odkládat si každý měsíc alespoň 20 % svého čistého příjmu. Toto doporučení vychází z takzvaného pravidla 50-30-20, které rozděluje rozpočet na tři základní části: 50 % na fixní výdaje (bydlení, energie, pojištění), 30 % na volný čas a variabilní náklady a právě 20 % na úspory a tvorbu rezervy. Pokud tedy vyděláváte například 30 000 Kč čistého, ideální je odkládat si 6 000 Kč měsíčně. „Důležité je pracovat s penězi vědomě a cíleně. Vést si příjmy i výdaje. Ekonomika a správa osobních peněz je ale veskrze jednoduchá,“ říká investiční poradce Michal Nedbal.
Odborníci zároveň upozorňují, že nejde o žádné dogma. Každá domácnost je jiná, někdo má vyšší náklady na bydlení, jiný zase větší výdaje za děti nebo dopravu. Pokud je pro vás 20 % příliš, začněte klidně na 10 % a postupně částku navyšujte. Hlavní je pravidelnost a disciplína – i menší částky, které si budete odkládat každý měsíc, vytvoří za pár let solidní rezervu.
Proč právě tolik?
Finanční rezerva by měla sloužit jako ochrana před nenadálými výdaji nebo výpadkem příjmů. Podle doporučení odborníků by měl mít každý naspořeno alespoň trojnásobek až šestinásobek měsíčního příjmu. S průměrnou čistou mzdou 25 500 Kč to znamená mít na účtu minimálně 76 500 až 153 000 Kč. „Obzvlášť v dnešní době je finanční rezerva důležitá. Pomáhá zvládat pocit stresu, že v případě nenadálých událostí nezůstane rodina bez peněz,“ vysvětluje odborník na osobní finance Marek Reichl. Pokud žijete v domácnosti se dvěma dospělými, doporučená rezerva se násobí – například u dvou lidí s průměrnou mzdou by ideální polštář činil kolem 306 000 Kč.
K čemu je taková rezerva dobrá?
Typickými nenadálými výdaji, které mohou rozpočet zcela rozhodit, jsou například rozbitá pračka, oprava auta, vyšší nedoplatek za energie, náhlá nemoc, ztráta zaměstnání nebo třeba nutnost rychle zaplatit opravu v domácnosti. Právě v těchto situacích se ukáže, jak moc je finanční rezerva důležitá. Pokud ji nemáte, musíte si často půjčit, a to už může být cesta do spirály dluhů, ze které se těžko vystupuje.
Statistiky přitom ukazují, že Češi na tom s úsporami nejsou nejlépe. Podle průzkumů má dostatečnou finanční rezervu jen 17 % domácností, pětina lidí nespoří vůbec a další čtvrtina má úspory pouze do 20 000 Kč. To často nestačí ani na jeden měsíc výpadku příjmů, natož na větší nenadálý výdaj. Odborníci proto radí: Začněte spořit co nejdříve, i kdyby to měly být jen stokoruny měsíčně. Důležitá je pravidelnost a ochota na peníze nesahat, dokud to není opravdu nutné.
Jak si spoření co nejvíce usnadnit
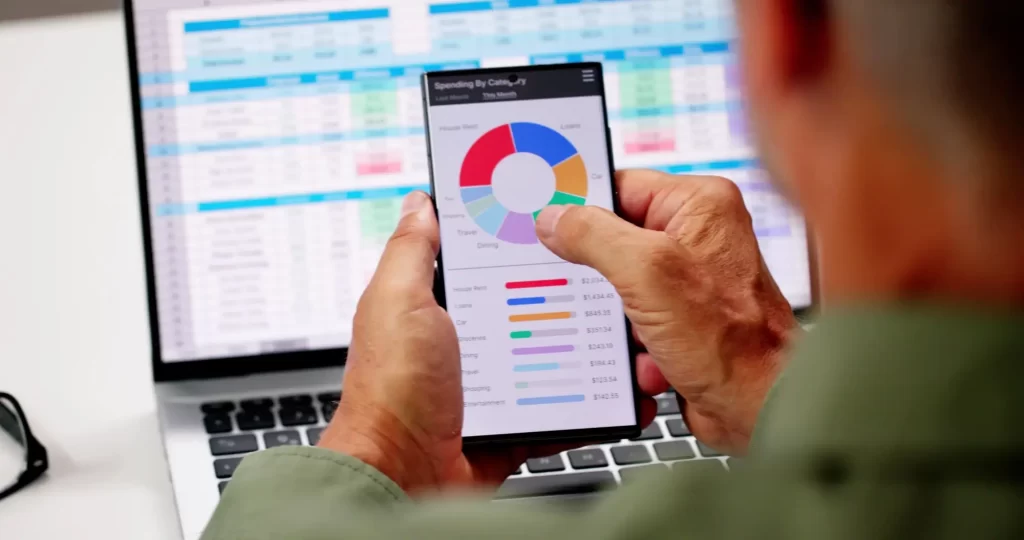
Naprostým základem je přehled o vlastních příjmech a výdajích. Většina lidí podle expertů netuší, kolik měsíčně utratí – a právě to je první krok ke změně. Vedení jednoduchého rozpočtu, třeba v mobilní aplikaci nebo na papíře, vám pomůže najít rezervy a zbytečné výdaje. Jakmile víte, kam vaše peníze mizí, snáze najdete prostor pro spoření. „Naši prarodiče mívali spižírnu se zásobami jídla. Na stejném principu fungují i peníze – nejdříve si vytvořte rezervu, pak teprve přemýšlejte, kam s nadbytky, tedy jak je utratit nebo investovat,“ připomíná Michal Nedbal.
Pokud už máte základní rezervu, můžete začít přemýšlet o investicích. Odborníci doporučují mít pohotovostní rezervu uloženou na běžném nebo spořicím účtu, kde jsou peníze rychle dostupné. Další úspory je pak vhodné investovat do produktů, které odolávají inflaci – například do podílových fondů, akcií, dluhopisů nebo nemovitostí. „Investice by měly být takové, aby možnou inflaci dokázaly odrážet,“ říká bankéř Pavel Ryska. Rozumně rozložené investice vám mohou pomoci nejen ochránit hodnotu vašich peněz, ale i zhodnotit je.
Nejnovější články
- Byt dostanete, až zaplatíte dluh po předchozím nájemci: obyvatelé měst kritizují kontroverzní způsob rozdělování obecního bydlení
- Marian Jurečka: Vláda blokuje továrnu na čipy za 43 miliard korun. Firma musí propustit stovky lidí
- Mladí Češi netouží po práci v korporátu a životě s hypotékou. Cestování a Instagram jim vydělávají statisíce měsíčně
- Muž dostal pokutu od revizora, přestože si správně koupil před vstupem do metra jízdenku přes mobilní telefon
- Prahu čeká komplikovaná uzavírka kvůli stavbě metra. Důležitá silnice bude uzavřena až do června 2027
- Rodič má právo zůstat s dítětem v nemocnici až do jeho 18 let. V některých případech dostane ubytování i stravu zdarma
- Od ledna 2027 si platově přilepší zejména uklízečky a kuchařky. Minimální mzda se v příštích letech přiblíží 30 tisícům korun
- Alza platí za umístění výdejního boxu tisíce korun měsíčně. Pro vlastníky nemovitostí se z toho stává zajímavý přivýdělek
- Lyžařský areál kousek od Prahy tento víkend slavnostně zahajuje lyžařskou sezonu. Těšit se můžete na dlouhé sjezdovky i dostatek sněhu
- Do konce roku můžete získat tisíce korun od zdravotní pojišťovny. Na vyřízení všech dokumentů ale máte už jen pár týdnů